2020年中国婴幼儿奶粉行业竞争格局分析 国产品牌迎来腾飞时代
2020年,中国婴幼儿配方乳粉行业在经历多年调整后,竞争格局呈现出显著变化,国产品牌开始步入腾飞时代。本文从市场集中度、内外资品牌份额对比、政策驱动与消费趋势等维度展开分析。
一、行业整体概况
2020年,中国婴幼儿奶粉市场规模约1700亿元,受新生人口数量下滑影响,增速放缓至个位数,但消费升级与产品高端化趋势持续。超高端和高端产品占比进一步提升,有机奶粉、A2奶粉、羊奶粉等细分品类快速增长。
二、竞争格局:外资承压,国产崛起
1. 市场集中度持续提升
行业CR5(前五名企业市占率)从2015年的约50%提升至2020年的约60%,CR10接近80%。飞鹤、伊利、君乐宝、澳优等国产头部企业份额稳步扩大,而惠氏、雅培、美赞臣等外资品牌份额出现不同程度下滑。
2. 国产品牌市占率反超
2020年,国产品牌整体市占率首次超过外资品牌,达到约52%。其中飞鹤表现尤为突出,零售额市占率攀升至约15%,位居行业第一,超越惠氏。伊利、君乐宝亦保持双位数增长。国产奶粉在三四线及以下市场优势明显,并加速向一二线城市渗透。
3. 外资品牌分化调整
外资品牌在超高端市场仍具品牌力,但受渠道下沉不足、价格体系混乱及消费者信心转移影响,整体份额收缩。部分外资企业通过跨境电商、低线市场布局及产品创新试图稳住地位,但2020年受疫情全球供应链扰动,其优势进一步削弱。
三、驱动因素分析
1. 政策效应释放
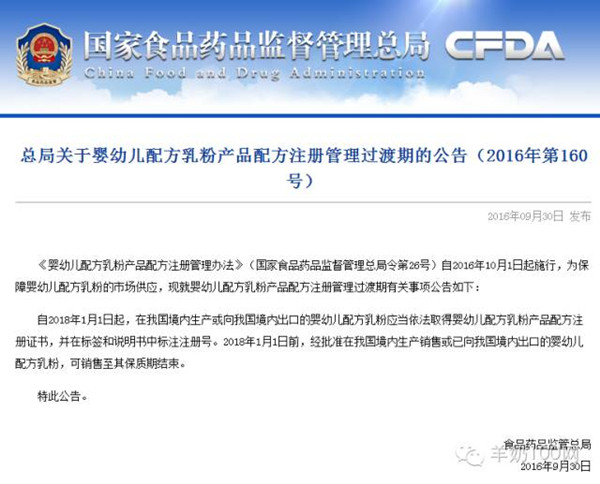
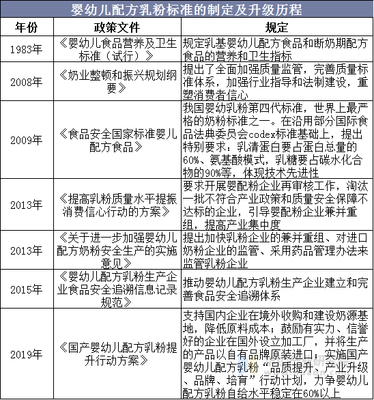
配方注册制深化实施,行业准入门槛提高,淘汰大量中小品牌,为规范运营的国产大厂腾出市场空间。国家推动婴幼儿配方乳粉提升行动,鼓励企业兼并重组,提高产业集中度,国产龙头企业受益。
2. 品质提升与消费者信任重建
国产奶粉在奶源建设、生产工艺和质量安全方面持续投入,抽检合格率稳定在99%以上,消费者对国产奶粉的信任度明显回升。飞鹤“更适合中国宝宝体质”的定位深入人心,引领国产高端化风潮。
3. 渠道与营销创新
国产品牌深耕母婴渠道,强化终端服务与消费者教育,并通过羊奶粉、有机奶粉等差异化产品切入细分市场。直播电商和私域流量运营在2020年疫情期间加速赋能,国产企业反应更为敏捷。
四、挑战与展望
原奶成本上涨、出生率下行及市场竞争加剧对盈利能力构成压力。国产品牌需在品牌高端化、全生命周期营养布局及国际化拓展方面持续发力,巩固腾飞势头。预计“十四五”期间,国产奶粉市场份额将站稳50%以上,行业进入以品质和创新驱动的高质量竞争阶段。
如若转载,请注明出处:http://www.hrfck.com/product/45.html
更新时间:2026-11-09 10:19:56